Küresel Piyasalarda Jackson Hole ve ABD Verileri Öne Çıkıyor

Küresel piyasalarda Jackson Hole Sempozyumu ve ABD verileri ön planda. Jeopolitik riskler ve tahvil piyasasındaki dalgalanmalar dikkat çekiyor.
Küresel piyasalarda geçtiğimiz hafta, jeopolitik gerilimlerin artması, yükselen petrol fiyatları ve tahvil piyasasında yaşanan sert satış baskıları nedeniyle düşüş eğilimi gözlemlendi. Bu gelişmelerle birlikte, gözler ABD Merkez Bankası’nın (Fed) Kansas City şubesi tarafından düzenlenen ve 1978’den bu yana her yıl gerçekleştirilen Jackson Hole Ekonomi Politikası Sempozyumu ile ABD’de açıklanacak büyüme ve istihdam verilerine çevrildi.
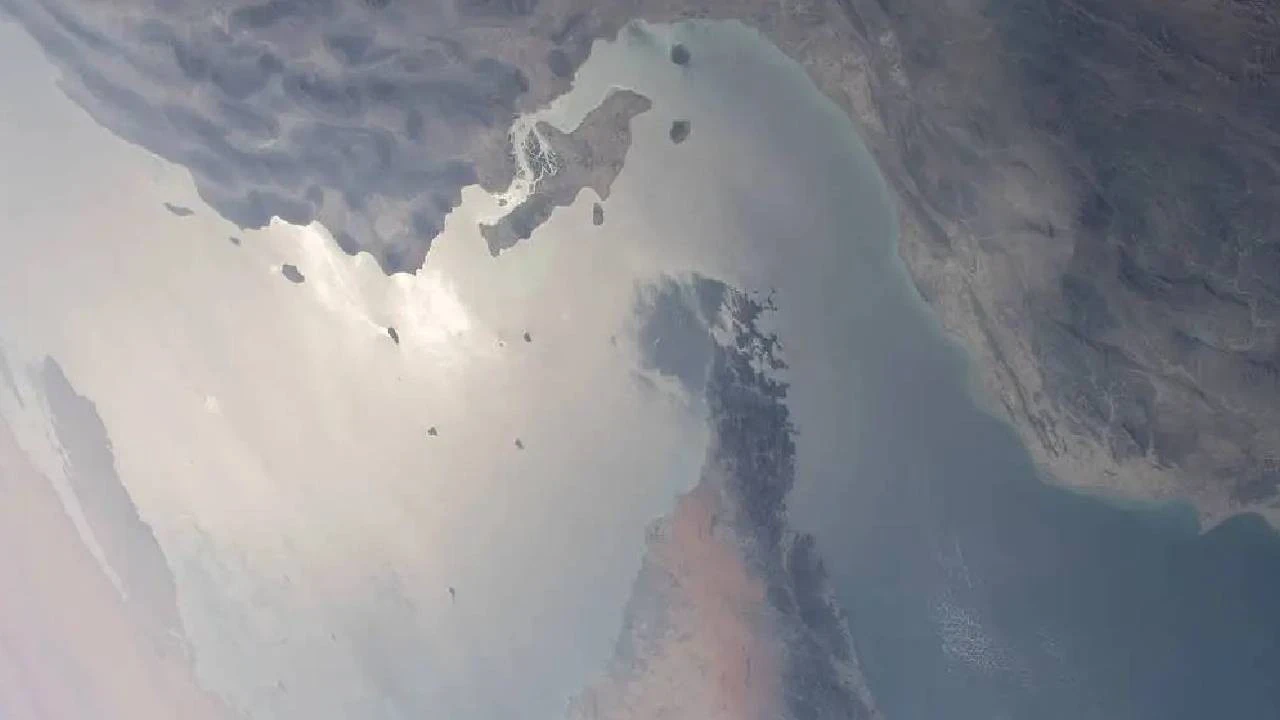
Orta Doğu’daki jeopolitik gerginliklerin yeniden tırmanması ve petrol fiyatlarının artışı, enflasyonist baskıların yeniden yükselmesine dair endişeleri artırdı. ABD’de enflasyonun yavaşlamasına rağmen, Orta Doğu kaynaklı risklerin artması, Hürmüz Boğazı’ndaki arz kaygılarını gündeme getirdi. Bu durum, enerji fiyatlarının yeniden yükselmesine ve tahvil faizlerinin artmasına neden oldu.
Hükümetlerin harcamalarını kontrol edememesi ve bunun mali durumlarını daha da kötüleştirebileceği endişeleri, tahvil piyasasındaki satış baskısını derinleştiren faktörler arasında yer aldı. Ayrıca, ABD’de kasım ayında yapılacak ara seçimlerin de politik riskleri artırabileceği ve mali sorunları daha belirgin hale getirebileceği öngörülüyor.
Bu gelişmeler ışığında, ABD’nin 10 yıllık tahvil faizi yüzde 4,75 ile Ocak 2025’ten bu yana en yüksek seviyelere yaklaşırken, 30 yıllık tahvil faizi de yüzde 5,34 ile 2007’den bu yana en yüksek seviyeyi gördü. ABD Hazine’sinin uzun vadeli tahvil geri alım operasyonlarının büyüklüğünü artırma kararı, tahvil piyasasında bir nebze rahatlama sağlasa da, bu uygulamanın geçici bir çözüm olabileceği endişeleri, satış baskısını tekrar artırdı.
Analistler, Fed Başkanı Kevin Warsh’un net açıklamalar yapmamasının da tahvil piyasasındaki olumsuz havayı etkilediğini belirtiyor. ABD’li yetkililerin İran’a yönelik ekonomik yaptırım açıklamaları, jeopolitik risklerin ekonomik boyutuna dair endişeleri derinleştirdi. Ayrıca, teknoloji şirketlerine ilişkin kaygılar da küresel piyasalarda baskı unsuru haline geldi.
ABD’nin toplam kamu borcu, tarihsel olarak ilk kez 40 trilyon dolar seviyesini aşarak dikkat çekti. Kamu borcu, 2022’nin başında 30 trilyon dolar seviyesini geçmişti. Ülkenin kamu borcunun son beş yılda 10 trilyon dolar artması, Kovid-19 pandemisi dönemindeki teşvik paketleri, artan faiz maliyetleri ve vergi indirimleri gibi faktörlerden kaynaklanıyor.
ABD Hazine’sinin tahvil geri alım operasyonlarını artırma kararı sonrası, dolar endeksi yüzde 0,9 azalışla 98,8 seviyesine gerilerken, altının ons fiyatı yüzde 5,2 artışla 4.603 dolara yükseldi. Devam eden jeopolitik risklerle birlikte, ekim vadeli Brent petrolün varil fiyatı da haftayı yüzde 6,6 artışla 94,4 dolardan tamamladı.
ABD Merkez Bankası (Fed), Federal Açık Piyasa Komitesi’nin 28-29 Temmuz’da düzenlenen toplantısına ait tutanakları yayımladı. Tutanaklar, birçok Fed yetkilisinin enflasyonun düşmemesi durumunda para politikasının sıkılaştırılmasının gerekli olabileceğini düşündüğünü ortaya koydu. Gelecek hafta, 27-29 Ağustos tarihlerinde gerçekleştirilecek Jackson Hole Sempozyumu ve ABD’de açıklanacak büyüme ve istihdam verilerinin piyasalarda belirleyici bir rol oynaması bekleniyor. Ayrıca, ABD’li teknoloji şirketi Nvidia’nın gelecek hafta açıklayacağı bilanço da dikkatle izlenecek.
New York borsası, tahvil piyasasındaki endişelerin devam etmesi nedeniyle haftayı negatif bir seyirle kapattı. Haftalık bazda S&P 500 endeksi yüzde 1,43, Nasdaq endeksi yüzde 2,05 ve Dow Jones endeksi yüzde 0,85 değer kaybetti. Gelecek hafta, konut fiyat endeksi, yeni konut satışları, büyüme verileri, çekirdek kişisel tüketim harcamaları (PCE) fiyat endeksi, dayanıklı mal siparişleri, işsizlik maaşı başvuruları ve istihdam istatistiklerine ilişkin öncü revizyon verileri takip edilecek.
Avrupa borsalarında ise jeopolitik belirsizlikler, yükselen enerji fiyatları ve artan enflasyonist baskılar nedeniyle geçen hafta İngiltere hariç negatif bir seyir izlendi. Almanya’nın 5 yıllık tahvil faizi yüzde 3,008 ile 2008 yılından bu yana en yüksek seviyeye ulaştı. Almanya’daki siyasi belirsizlikler ve savunma harcamalarındaki artış beklentisi, kamu borcunun rekor seviyelere çıkabileceği tahminlerini güçlendiriyor. Fransa’da gelecek yıl yapılacak cumhurbaşkanlığı seçimleri öncesinde 30 yıllık tahvil faizi yüzde 4,91 ile 2008’den bu yana en yüksek seviyeye ulaştı. Avrupa’daki sanal doğal gaz ticaret noktası TTF’nin eylül vadeli kontratları da 65,9 dolarla mart ayından bu yana en yüksek seviyeye çıkarak risk algısını artırdı.
Makroekonomik veriler açısından, Euro Bölgesi’nde temmuz ayına ilişkin Tüketici Fiyat Endeksi (TÜFE) aylık yüzde 0,2, yıllık yüzde 2,9 artarak beklentiler dahilinde gerçekleşti. Ancak enflasyon, Avrupa Merkez Bankası’nın (ECB) yüzde 2 olan hedefinin üzerinde seyretmeye devam ediyor. İngiltere’de de temmuz ayına ilişkin TÜFE aylık yüzde 0,3, yıllık yüzde 2,9 artış gösterdi. Ülkede enflasyon, 4 ayın en yüksek seviyesine ulaştı. Ayrıca, İngiltere’de yaşanan kuraklığın gıda fiyatları üzerinde ileriki aylarda risk oluşturabileceği öngörülüyor. Bu gelişmelerle birlikte, İngiltere’de FTSE 100 endeksi yüzde 0,62 değer kazanırken, Fransa’da CAC 40 endeksi yüzde 1,76, İtalya’da MIB 30 endeksi yüzde 0,25 ve Almanya’da DAX endeksi yüzde 1,15 değer kaybetti.
Asya borsaları da tahvil piyasalarındaki riskler, jeopolitik belirsizlikler ve bölgedeki ekonomik aktivitelerine dair endişelerle satış ağırlıklı bir seyir izledi. Japonya’nın 10 yıllık tahvil faizi yüzde 2,95 ile 1996’dan bu yana en yüksek seviyeye ulaştı. Japonya Merkez Bankası’nın (BoJ) enflasyonist baskıları dizginlemek için faiz artırımı konusunda yavaş davrandığına dair spekülasyonlar, tahvil piyasasını olumsuz etkiledi. Ülkede ekonomik büyüme yavaşlarken, enflasyon yükseliş eğiliminde. Japonya’da 2. çeyrek GSYH’si, önceki çeyreğe göre yüzde 0,3, yıllık bazda ise yüzde 1,1 artarak beklentilerin altında kaldı. Temmuz ayına ilişkin enflasyon ise enerji fiyatlarındaki artış nedeniyle yüzde 1,9 ile aralık ayından bu yana en yüksek seviyeye ulaştı.
Çin’de açıklanan makroekonomik veriler, ülke ekonomisinin temmuzda hız kaybettiğini gösteriyor. Sanayi üretimi, yıllık bazda yüzde 4,5 artarak beklentilerin altında kaldı. Perakende satışlar ise temmuzda yüzde 0,6 artarak hem beklentileri karşılayamadı hem de haziran ayına göre yavaşladı. Gayrimenkul yatırımlarındaki düşüş de devam ediyor. Temmuz ayında yıllık bazda yüzde 19,2 azalma kaydedildi. Ülkede işsizlik oranı ise temmuzda yüzde 5,2 seviyesinde gerçekleşti.
Bu gelişmelerle birlikte, Japonya’da Nikkei 225 endeksi yüzde 3,93, Güney Kore’de Kospi endeksi yüzde 0,93, Çin’de Şanghay bileşik endeksi yüzde 0,56 değer kaybederken, Hong Kong’da Hang Seng endeksi yüzde 3,55 değer kazandı. Gelecek hafta, Çin’de sanayi karları, Japonya’da ise Tokyo TÜFE, işsizlik oranı ve tüketici güven endeksi takip edilecek.
Yurt içinde ise Borsa İstanbul, haftayı alış ağırlıklı bir seyirle kapatarak BIST 100 endeksini yüzde 2,42 artışla 14.514,82 puandan tamamladı. Dolar/TL ise haftayı önceki kapanışın yüzde 0,33 üzerinde 48,0400’dan kapattı. Türkiye İstatistik Kurumu (TÜİK), nisan-haziran dönemine ilişkin iş gücü istatistiklerini açıkladı. Buna göre, Türkiye’de işsizlik oranı, yılın ikinci çeyreğinde bir önceki çeyreğe göre 0,3 puanlık azalışla yüzde 7,9 oldu. Gelecek hafta cuma günü dış ticaret dengesi verileri izlenecek.